
子どもが小学生になる前後でお小遣いを始めようとすると、「毎週・毎月決まった額を渡す定額制がよいのか、それともお手伝いの報酬として渡すべきか」と迷う家庭は少なくありません。
定額制には、限られたお金を計画的に使う練習がしやすい良さがあります。一方で、「何もしなくてもお金がもらえる」と受け取られないかは気になるところです。報酬制は仕事とお金の関係を体験しやすい反面、「お金が出ないなら家事をしない」とならないかという心配があります。
この記事では、OECDのPISA 2022金融リテラシー調査や、英国MoneyHelper、オーストラリアのRaising Children Networkなどの公開資料を参考に、定額制・報酬制・併用型の特徴を整理します。目的は「唯一の正解」を決めることではありません。読み終えたときに、わが家のお小遣いルールのたたき台を作れることを目指します。
結論|迷ったら「基本は定額+特別な仕事に追加報酬」も選択肢
定額制と報酬制には、それぞれ違う学びがあります。どちらか一方に決めきれない家庭では、目的に応じて使い分ける「併用型」が現実的な選択肢になります。
まず決めたい3つの原則
- 基本のお小遣いは定額で渡す
- 日常の家事は、家族の一員として担当する
- 普段の担当とは異なる特別な仕事には、追加報酬を設定する
基本のお小遣いは、家事の対価ではなく「一定期間のお金を自分で管理する練習」のために渡します。子どもは、使う・貯める・次の支給日まで待つ経験ができます。そのうえで、車内の掃除や物置の整理など、普段の担当を超える仕事だけに追加報酬を設定します。
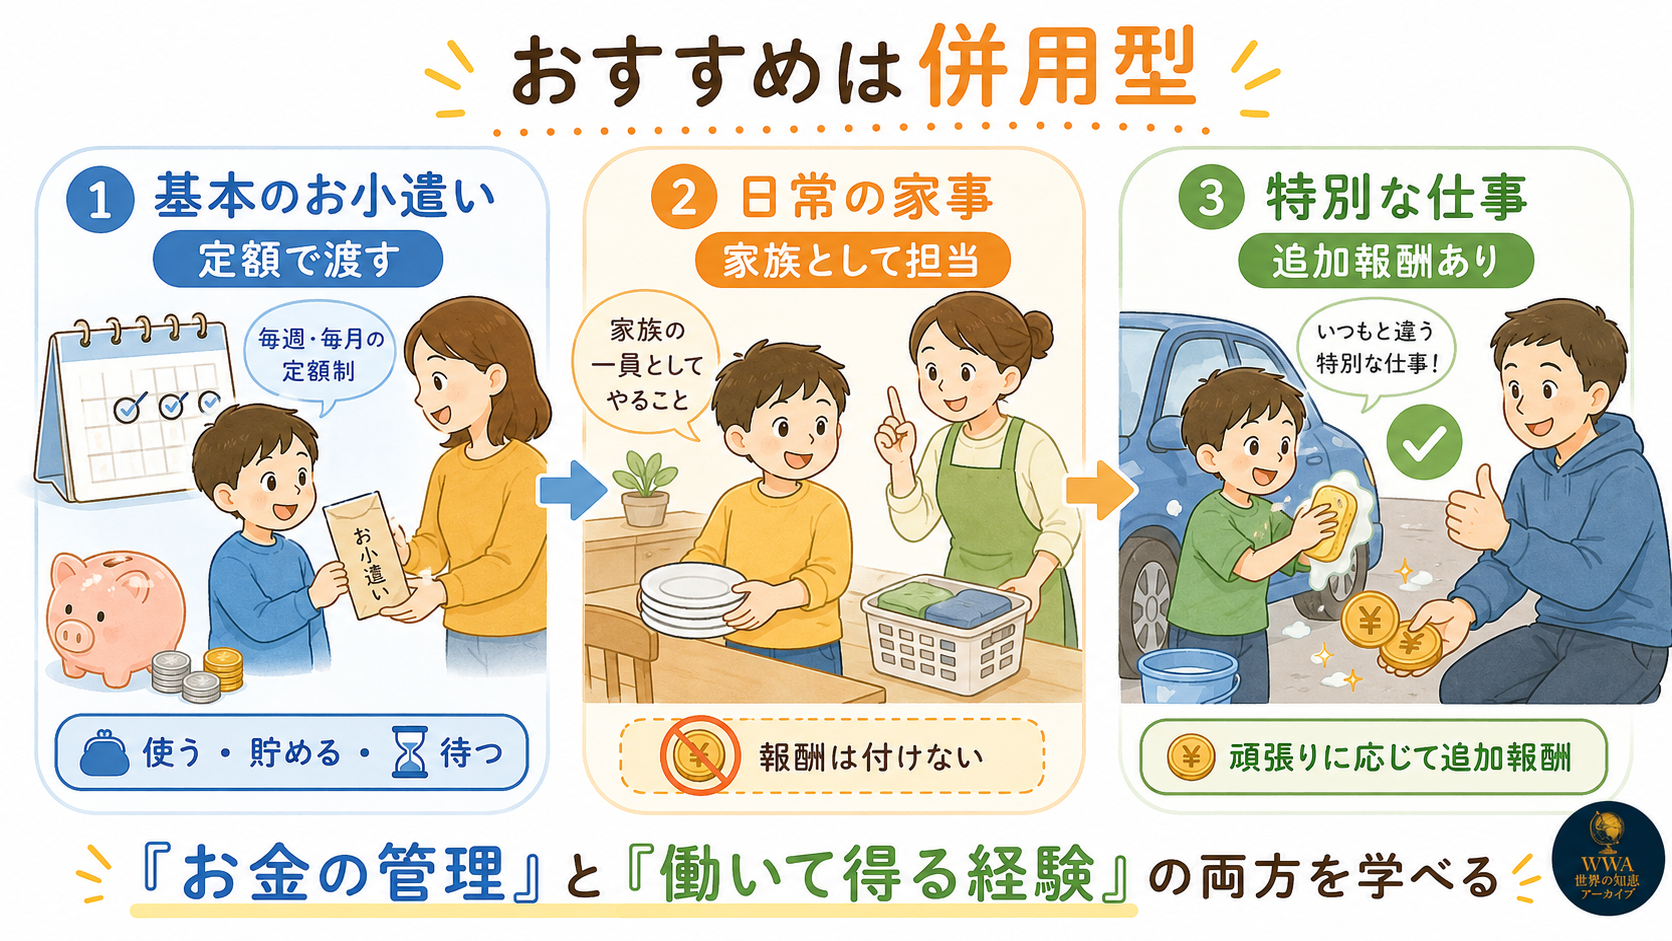
なお、OECDがこの併用型を推奨しているわけではありません。本記事では複数の海外資料にある考え方を整理し、家庭で検討できる一つの方法として提示しています。
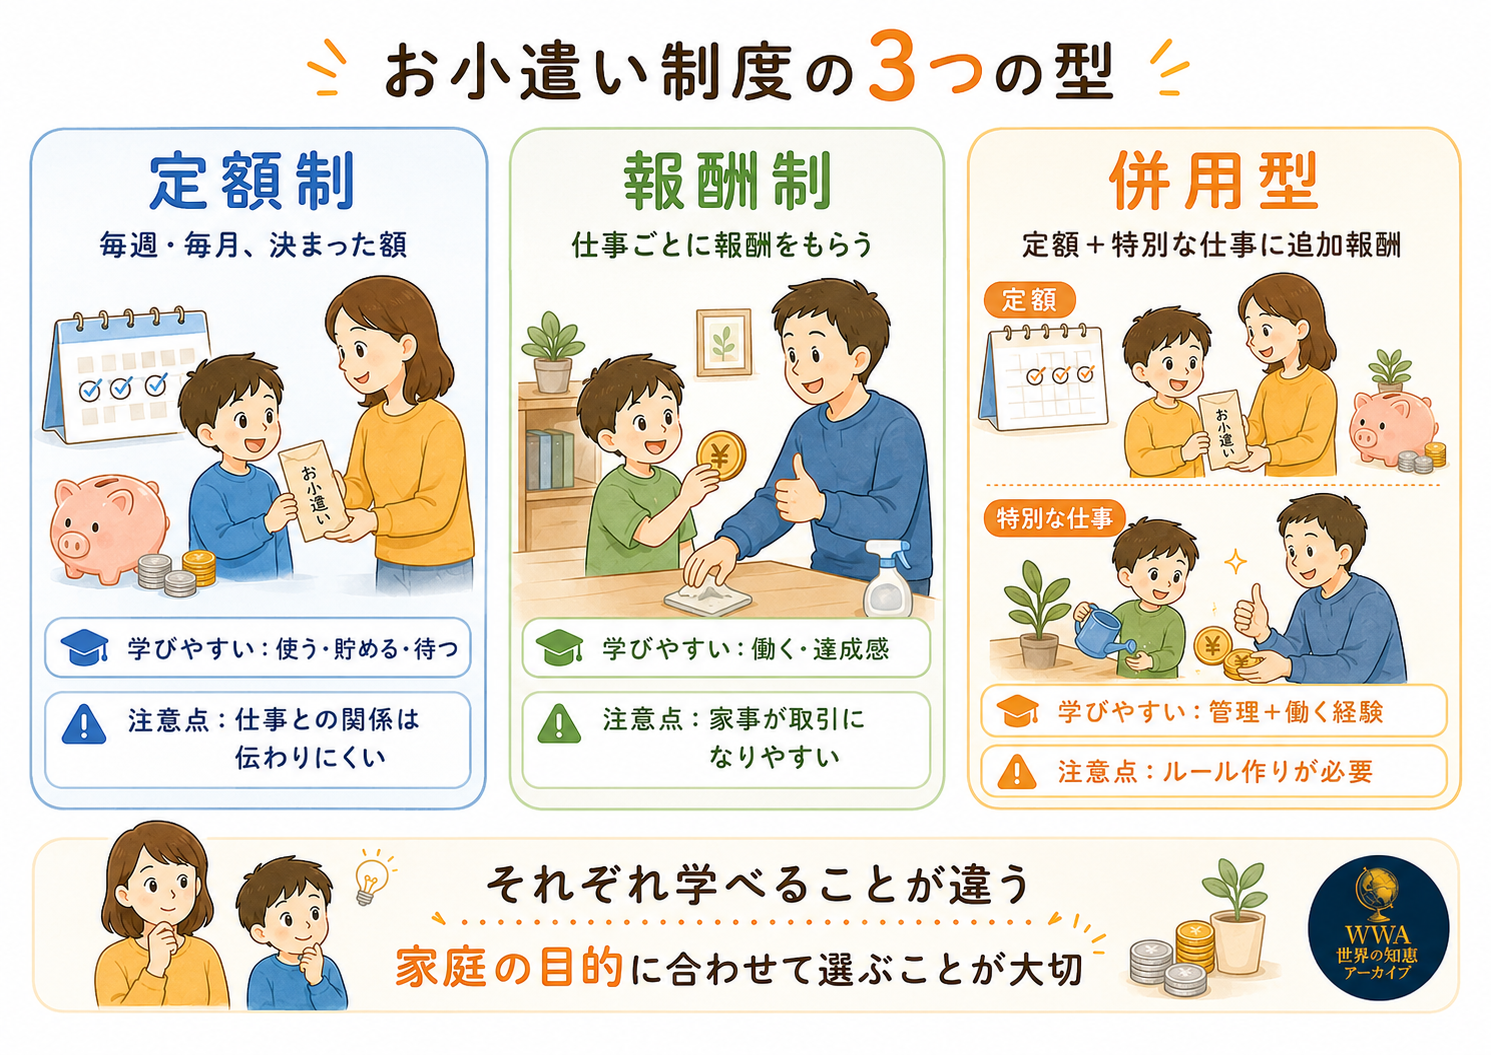
定額制・報酬制・併用型の違い
| 方法 | 渡し方 | 学びやすいこと | 注意点 |
|---|---|---|---|
| 定額制 | 毎週・毎月、決まった額 | 予算管理、貯金、待つこと | 労働との関係は別の機会で補う |
| 報酬制 | 仕事をしたときに支払う | 仕事と報酬の関係、達成感 | 日常の家事との線引きを決める |
| 併用型 | 定額+特別な仕事への報酬 | 予算管理と働いて得る経験 | 対象・金額・完了条件を事前に決める |
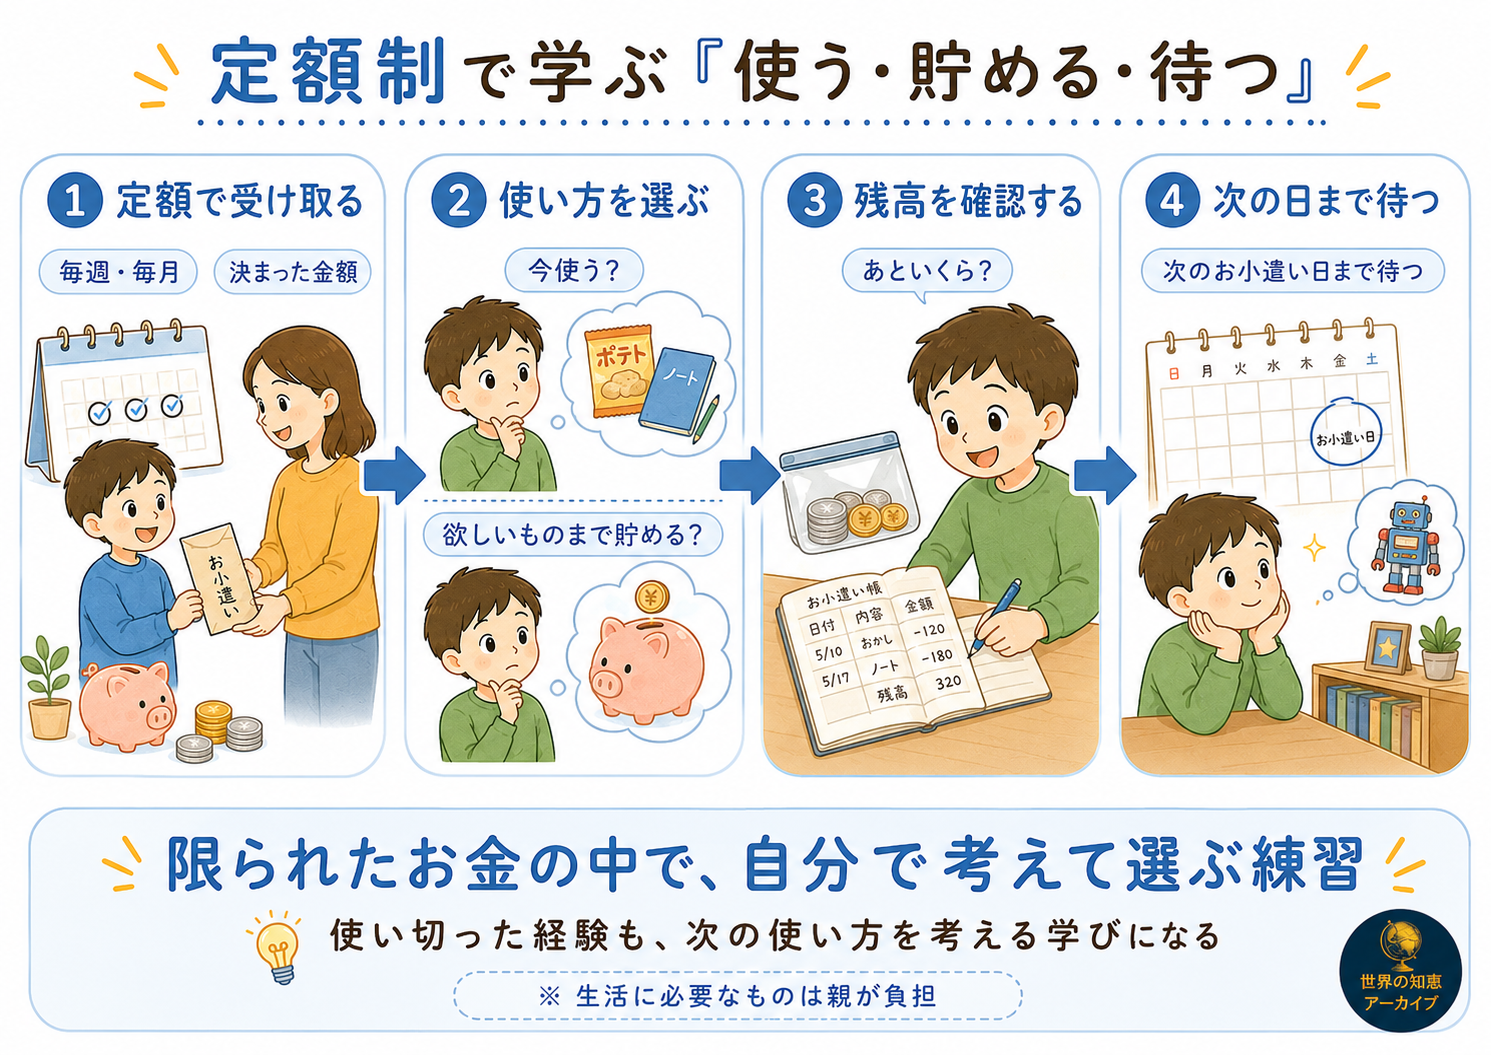
定額制の長所|「使う・貯める・待つ」を繰り返し学べる
予算管理の練習になる
定額制では、次のお小遣い日までに使える金額が決まっています。そのため「今使うか」「欲しいもののために貯めるか」「一部を残すか」を自分で考える機会が生まれます。英国MoneyHelperも、定期的なお小遣いは貯金や予算管理を学ぶ機会になり、年少の子どもには週単位、年齢が上がれば月単位にする方法を紹介しています。
使い切った経験も学びにできる
早く使い切ったからといって、すぐに「失敗」と決めつける必要はありません。次の支給日まで待つ経験から、残高の確認や優先順位、衝動買いの振り返りを学べます。親がすぐ補填するのではなく、「何に使った?」「買ったあと、どう感じた?」と一緒に振り返る方が学びにつながります。
ただし、学校用品や生活必需品など、親が負担すると決めたものまで我慢させる必要はありません。お小遣いで管理する範囲を先に決めておきましょう。
「何もしなくてももらえる」と思わせないために
始めるときに、「これは家事のごほうびではなく、使う・貯める・待つ練習のためのお金」と目的を伝えます。日常の家事は別の家族ルールとして担当を決め、お小遣いを受け取ることと家事の責任を切り分けます。
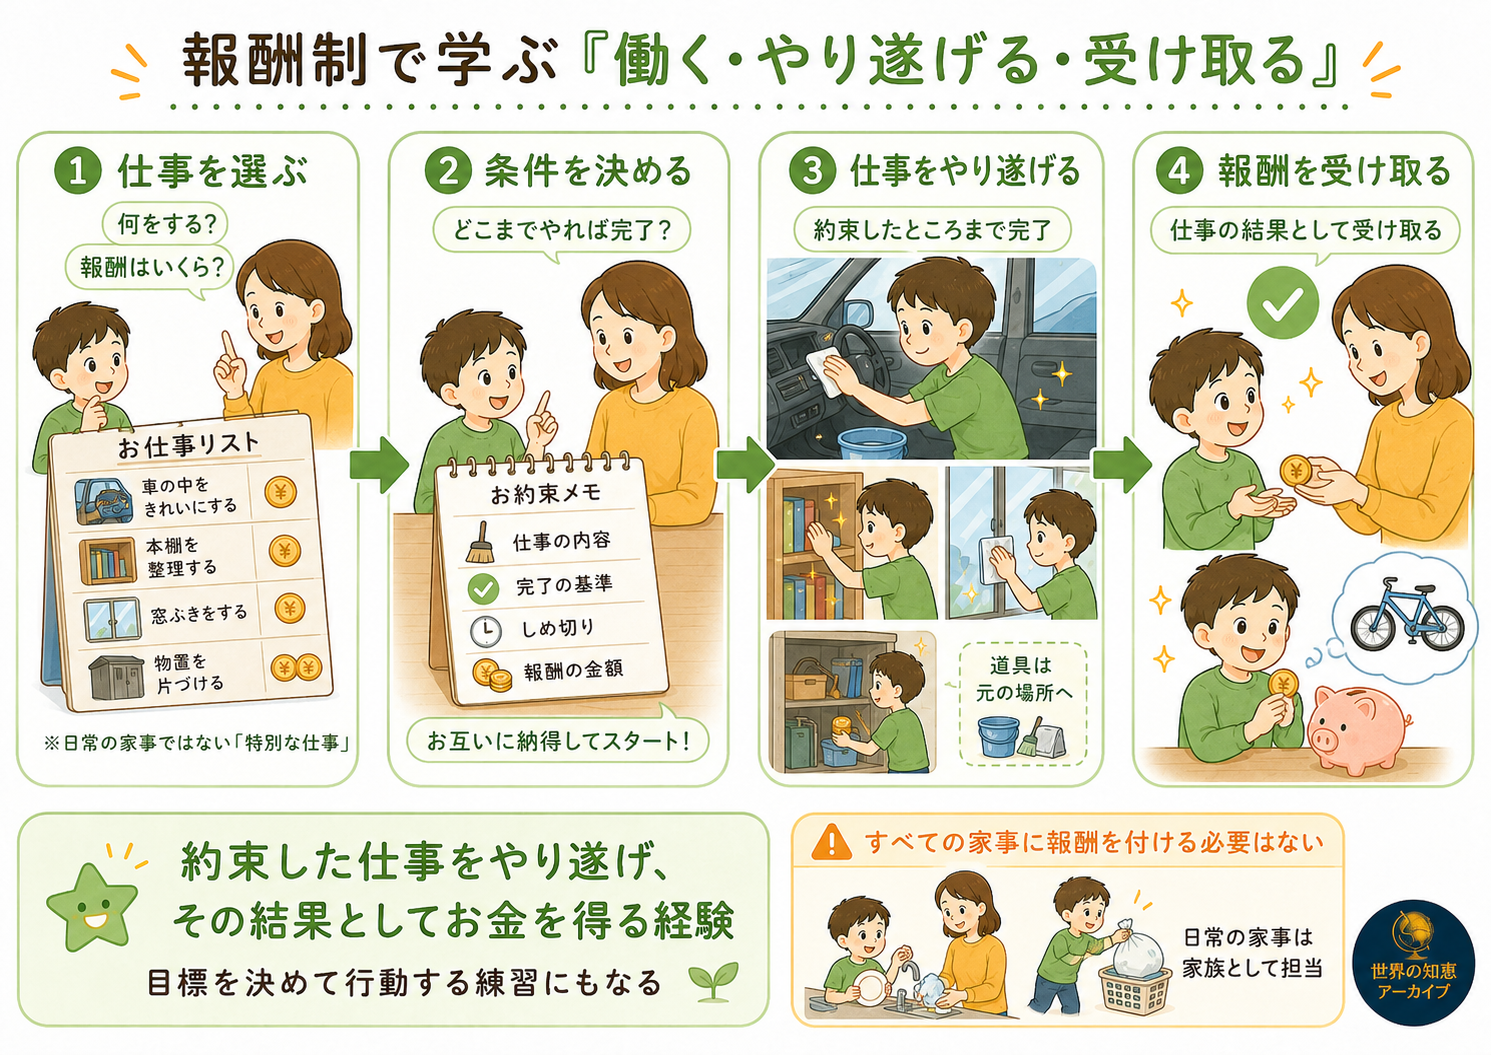
報酬制の長所|仕事と報酬の関係を体験しやすい
働いてお金を得る流れを経験できる
報酬制では、仕事の内容を確認し、作業し、完了を確認してもらい、報酬を受け取ります。欲しいものに向けて「あといくら必要か」「どの仕事を引き受けるか」を考える経験にもつながります。
「報酬がなければ家事をしない」を防ぐ線引き
すべての家事に値段を付ける必要はありません。MoneyHelperは、家事への報酬には「働いてお金を得る」学びがある一方、家事を家族として当然に助けるものと教えたい家庭には合わない場合もあると説明しています。Raising Children Networkも、家事を家族全員の責任と考えて通常の家事には払わず、追加の家事だけに追加のお小遣いを払う家庭があると紹介しています。
そこで、「自分のこと」「日常の家事」「特別な仕事」の3つに分けておくと、交渉ばかりになるのを防ぎやすくなります。
併用型を家庭で取り入れる具体的な方法
1.基本のお小遣いは定額で渡す
毎週または毎月、子どもが無理なく管理できる範囲で基本額を決めます。金額だけでなく、支給日、本人がお小遣いから買うもの、親が負担するもの、追加でお金を渡す条件まで決めておきます。
2.自分のことは原則として報酬の対象にしない
自分の部屋を片付ける、学用品を準備する、洗濯物を所定の場所に出すなど、自分の生活を管理する基本的な行動は、原則として報酬の対象から外します。
3.日常の家事は家族として担当する
食器運び、ごみをまとめる、洗濯物をたたむなどは、年齢や生活リズムに合わせて家族の役割として設定します。「食器運び」だけでなく「夕食後に家族の食器を台所まで運ぶ」のように、いつ・どこまでやるかを具体化すると分かりやすくなります。
4.特別な仕事には追加報酬を設定する
普段の担当ではない、一時的・季節限定、完了状態を確認できる仕事を候補にします。例えば、車内の掃除、物置の整理、窓拭き、本棚の整理、イベント前の片付けなどです。雪かきのように危険が伴う作業は、年齢・体力・道具・周囲の安全を大人が確認してください。
5.報酬額と完了条件を先に決める
仕事を始める前に、内容、期限、完了の基準、報酬額、途中でやめた場合の扱いを決めます。「車の中を掃除する」ではなく、「床のごみを取り、座席を拭き、道具を元に戻したら完了」のように具体化します。
| 分類 | 例 | 報酬 |
|---|---|---|
| 自分のこと | 自分の部屋、学用品、持ち物の管理 | なし(自分の責任) |
| 日常の家事 | 食器運び、ごみ出し、洗濯物たたみ | なし(家族の役割) |
| 特別な仕事 | 車の掃除、物置整理、季節限定の作業 | あり(事前に条件を決める) |
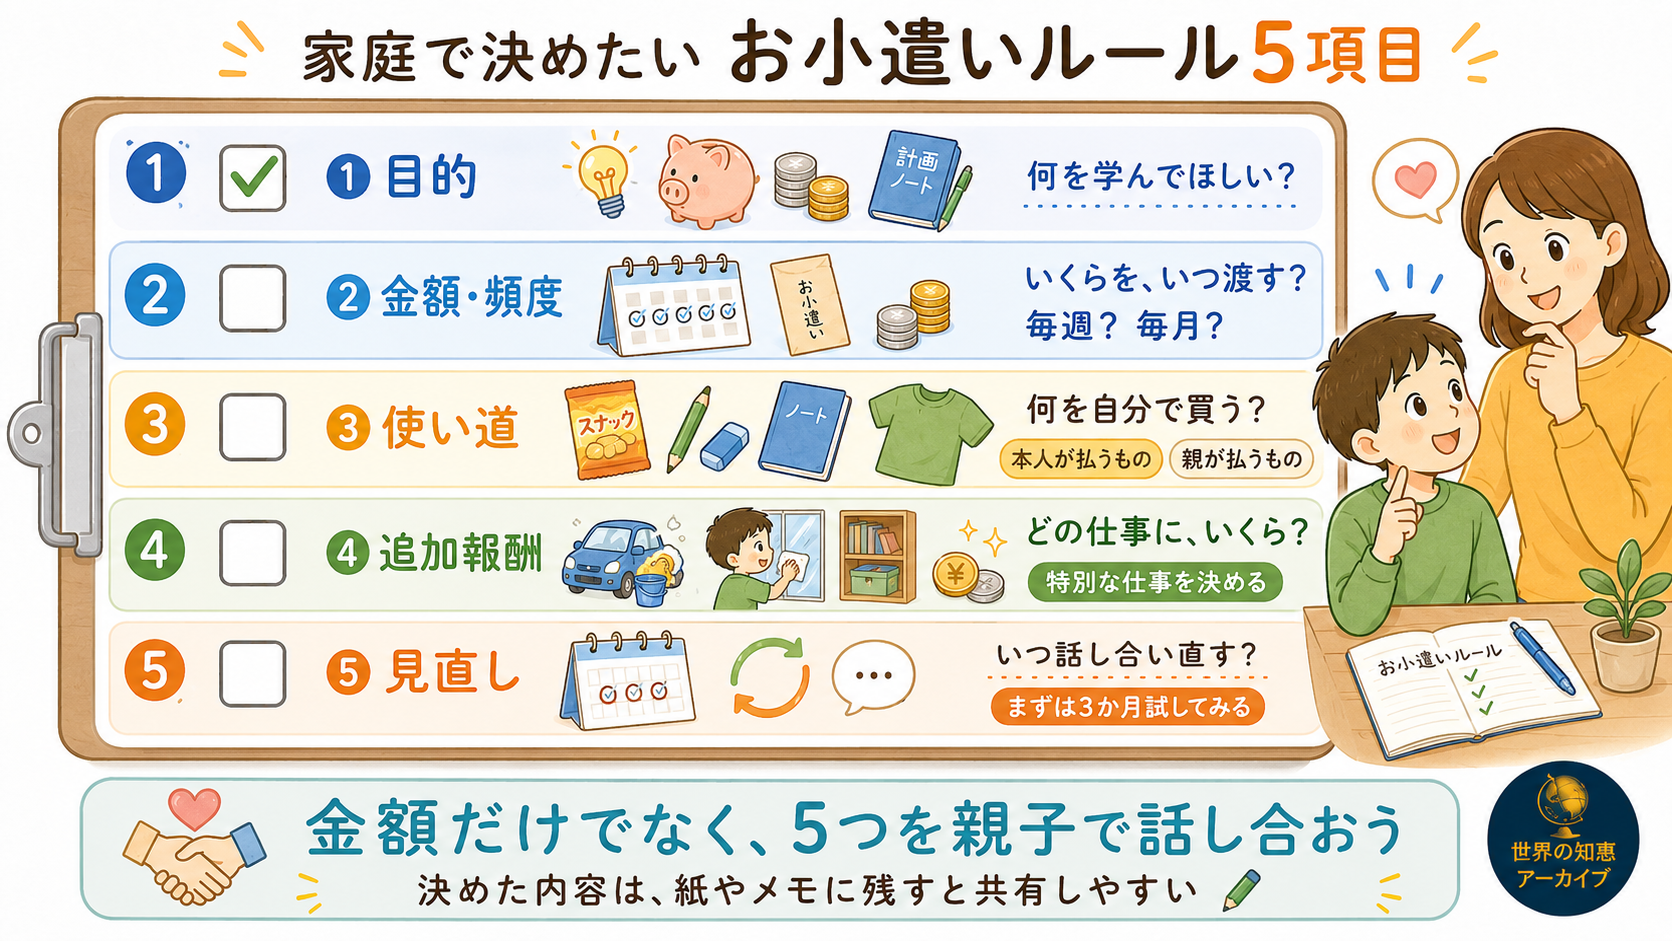
家庭で決めたいお小遣いルール5項目
1.お小遣いを渡す目的
「お金の使い方」「貯金」「欲しいものを計画して買う」「働いて得る経験」「親子でお金について話す」などから、何を最も重視するか決めます。
2.金額と支給頻度
家計に無理がなく、子どもが管理できる範囲にします。低年齢では週単位、慣れてきたら月単位に移す方法もあります。年齢だけで機械的に決めず、実際の管理の様子を見て調整します。
3.お小遣いで買うもの
お菓子や趣味の小物など本人が負担するものと、学校用品や必要な衣服など親が負担するものを分けます。
4.追加報酬の対象
代表的な仕事と金額、完了条件をあらかじめ決めます。その場ごとに決めるより、親子の認識のずれを減らせます。
5.見直す時期
最初から完璧を目指さず、「まず3か月試して見直す」でも構いません。学年や家計、管理能力が変わったときも見直します。
わが家で決めること
| 確認項目 | わが家で決めること |
|---|---|
| 目的 | 最も重視すること:________ |
| 制度・頻度 | 定額制/報酬制/併用型 支給:毎週・毎月__日 |
| 金額・使い道 | __円 本人が買うもの:________ |
| 日常の担当 | 報酬なしで担当すること:________ |
| 追加報酬 | 仕事:____ 報酬:__円 完了条件:____ |
| 見直し | __年__月__日に親子で確認する |
年齢や性格に合わせて調整する
就学前〜小学校低学年ごろ
次のお小遣い日までの期間を短くし、週単位から始めると管理しやすい子もいます。最初は管理する用途を絞り、ルールも少なめにします。
小学校高学年以降
管理に慣れてきたら月単位へ移行し、趣味・交際・貯金など複数の用途に配分したり、数か月かけて貯めたりする経験につなげられます。
すぐ使い切る/使うのを怖がる場合
すぐ使い切る場合は、原則として簡単に追加支給せず、振り返りを行います。月単位が難しければ週単位へ戻す方法もあります。反対に使うことを強く怖がる場合は、貯めることだけを褒めず、納得できる少額の買い物を経験し、満足度を一緒に振り返ります。
親子でお金について話すことも大切
OECDのPISA 2022金融リテラシー調査は15歳を対象としています。OECD平均では、自分の支出について親と週1回または月1回話す生徒は、まったく話さない生徒より、性別・社会経済的背景・移民背景などを考慮した後の金融リテラシー得点が12ポイント高いという関連が示されました。
ただし、これは因果関係を示す結果ではありません。また、本記事が主に想定する小学生前後へ、そのまま当てはめることもできません。PISA自体も、会話の質や情報の正確さまでは確認できないとして解釈に注意を求めています。
それでも、お小遣いをきっかけに「今月は何に使った?」「買ってよかったものは?」「次に欲しいものは?」「目標まであといくら?」と話すことは、家庭でお金について考える機会になります。親がすべての買い物を採点するのではなく、子ども自身が理由や感想を言葉にできる時間をつくりましょう。
よくある質問
定額制と報酬制のどちらから始めるべき?
予算管理を経験させたいなら定額制、仕事と収入の関係を経験させたいなら報酬制が候補です。両方を取り入れたい家庭では、基本を定額にして特別な仕事だけ追加報酬にする併用型も検討できます。
お小遣いは何歳から?
一律の開始年齢を決めるより、硬貨や買い物への関心、簡単な約束の理解、自分で選ぶ力、次の支給日まで待てるかなどを見て判断します。
使い切ったら追加で渡してよい?
家庭で決めた管理範囲では、簡単に補填しない方が「待つ」経験になります。ただし、学校用品や生活必需品など親が負担すると決めたものは別です。
日常の家事をしなかったらお小遣いを減らす?
基本のお小遣いと日常の家事を分ける家庭では、直接減額に結び付けない方法もあります。家事をする時間や担当量など、別の家庭ルールとして見直します。
テストの点数に報酬を付けてもよい?
家庭の教育方針によって考え方が分かれます。採用する場合も、点数だけでなく、学習の継続や取り組み方をどう扱うかまで親子で決めておくとよいでしょう。
まとめ|「正解探し」より、わが家の目的を決めよう
子どものお小遣いに、すべての家庭に共通する唯一の正解はありません。定額制は「使う・貯める・待つ」を経験しやすく、報酬制は仕事と報酬の関係を体験しやすい方法です。
WWAでは、両方の学びを取り入れたい家庭の選択肢として、「基本は定額」「日常の家事は家族の役割」「特別な仕事だけ追加報酬」という併用型を整理しました。これは公的機関による公式な推奨制度ではなく、複数の資料を踏まえた一つの家庭設計案です。
まずは「お小遣いを通して、子どもに何を学んでほしいか」を親子で話してみてください。その答えが決まれば、金額や支給頻度、報酬を付ける仕事も決めやすくなります。
わが家のお小遣いルールを実際に作ってみたい方へ
noteでは、この記事の内容を「5つのSTEP」に整理して、親子で30分ほど話しながらルールを決められる実践ガイドを公開しています。
書き込んで使える「わが家のお小遣いルールシート」PDFも無料で用意しました。
動画で確認したい方へ:定額制・報酬制・併用型の違いは、WWAのYouTubeでも解説しています。子どものお小遣いの渡し方をYouTubeで見る
参考資料
OECD (2024), PISA 2022 Results (Volume IV): How Financially Smart Are Students?
https://www.oecd.org/en/publications/pisa-2022-results-volume-iv_5a849c2a-en.html
OECD, Students’ interactions with their parents about money matters
https://www.oecd.org/en/publications/pisa-2022-results-volume-iv_5a849c2a-en/full-report/component-11.html
MoneyHelper, Pocket money and saving
https://www.moneyhelper.org.uk/en/family-and-care/talk-money/talk-learn-do/pocket-money-and-saving
Raising Children Network, Household chores for kids
https://raisingchildren.net.au/grown-ups/family-life/rules-chores-pocket-money/chores-for-children
コメント